比赛日餐饮分成比例,正在成为俱乐部与供应商谈判中最敏感的条款之一。球迷走进老特拉福德、伯纳乌或安联球场,不只看曼联、皇家马德里和拜仁慕尼黑踢球,还买啤酒、热狗和馅饼。比例高低直接影响俱乐部收入、供应商利润和球迷钱包,也折射足球商业化深度。这场博弈发生在看台与厨房之间,值得关注。
在英超,曼联、利物浦、阿森纳和托特纳姆热刺等俱乐部,通常让供应商先交一笔保底费用,再按销售额抽成。莱维餐饮、特拉华北方和爱玛客等公司竞标,比例从百分之二十五到百分之三十五不等。热刺的新球场、曼联的老特拉福德、阿森纳的酋长球场,合同细节不同,但核心都是俱乐部掌握排他权,供应商负责日常运营。
谈判结构通常包括保底金额、分成比例、合同期限和投资分摊。供应商承担厨房设备、人工、食材和库存,俱乐部提供场地、客流和品牌。若俱乐部要求提高分成,供应商可能压缩原料等级、减少服务人员或提高单品价格。托特纳姆热刺球场强调高端餐饮,供应商愿意接受较低分成,换取更长独家期限和稳定客流。
疫情之后,人工、能源和物流成本上涨,供应商利润被压薄。俱乐部同样需要比赛日收入,弥补转会支出和工资账单。皇家马德里改造伯纳乌后,把餐饮与演唱会、会议绑定,希望提高非比赛日收入。巴塞罗那在诺坎普翻新期间使用临时主场,餐饮客流波动,分成谈判更谨慎,导致协议更难达成。
分成博弈很快传导到球迷价格。热狗、啤酒和软饮涨价,移动点单和自助结账减少排队,却鼓励更高客单价。利物浦的安菲尔德、曼城的伊蒂哈德、切尔西的斯坦福桥,都推出不同套餐。供应商用销售数据决定备货,俱乐部则要求分享消费数据,以便在下一轮谈判中掌握主动。
球星和教练同样是餐饮消费的引擎。曼联的布鲁诺·费尔南德斯、利物浦的萨拉赫、皇家马德里的贝林厄姆出场时,球场人流和贵宾包厢需求明显上升。瓜迪奥拉、阿尔特塔和安切洛蒂的球队踢出精彩比赛,球迷更愿意提前到场、赛后停留。俱乐部因此把球星品牌写进餐饮套餐,供应商也愿意为高上座率支付更高保底。
供应商并非被动接受。莱维餐饮、特拉华北方和爱玛客依靠规模采购、中央厨房和标准化流程压低成本。它们会测算每场比赛的翻台率、人均消费和损耗率,再决定能承受多少分成。若俱乐部抽成过高,供应商可能放弃续约,转向其他球场、音乐节和会展业务,留下俱乐部自营的风险。
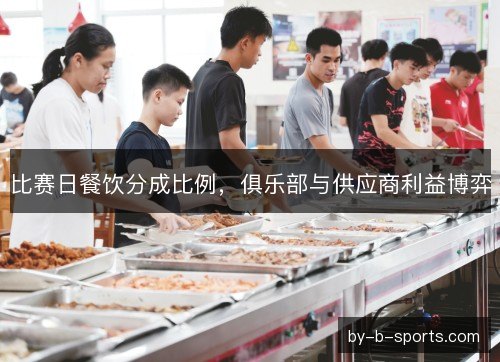
保底与分成之间的互换,是双方博弈的核心。俱乐部想要稳定现金流,于是抬高保底;供应商想要弹性,于是坚持低保底、高分成。疫情空场让供应商损失惨重,如今合同加入不可抗力、上座率调整和最低消费条款。曼联、皇家马德里和拜仁慕尼黑的法务团队,都会逐条审核这些风险。
分成压力最终落在球迷体验上。一份馅饼卖到六英镑,一杯啤酒接近八英镑,家庭球迷开始抱怨。俱乐部担心品牌受损,于是设置价格上限、品质条款和本地食材要求。bsport热刺、阿森纳和利物浦推出精酿啤酒、素食选项和儿童套餐,试图在利润与口碑之间寻找平衡。
数据和科技正在改变谈判筹码。移动点单、无现金支付和动态定价,让供应商掌握实时销量。俱乐部希望拿到数据,分析哪些看台、哪些时段消费最旺。若数据只留在供应商手里,俱乐部议价能力会被削弱。隐私法规又限制过度采集,双方只能谈数据共享范围和脱敏方式。
不同联赛差异明显。英超商业开发强,曼联、利物浦和热刺的餐饮抽成普遍较高。西甲的皇家马德里和巴塞罗那,把贵宾餐饮视为高端服务。德甲球迷文化反对涨价,拜仁慕尼黑和多特蒙德维持相对低价。法甲巴黎圣日耳曼依靠贵宾包厢,欧冠决赛餐饮则由欧足联统一招标,参赛俱乐部很难分到额外收入。
中小俱乐部更依赖比赛日餐饮。英冠、意乙和法乙球队上座有限,供应商议价能力更强,抽成比例可能低到百分之十五。若供应商退出,俱乐部自营要面对招聘、库存和卫生许可。联合采购、共享中央厨房和女足赛事增长,成为它们提高分成谈判筹码的新办法。
往后看,合同会更短、更灵活。俱乐部可能把高端包厢和普通看台分开招标,自营高利润部分,外包大众餐饮。供应商则用技术、可持续包装和本地供应链争取续约。绩效分成、投资共担和上座率联动,将取代一刀切的固定比例,成为谈判新常态。
对球迷而言,分成比例决定的不只是价格,还有排队时间、菜品质量和球场氛围。若俱乐部只顾抽成,供应商只能降本,最终投诉和空座会反噬收入。曼联、皇家马德里、拜仁慕尼黑这些豪门有品牌底气,也必须维护比赛日体验。透明定价和品质监督,比短期多抽几个百分点更重要。
这场博弈没有绝对赢家。俱乐部要收入,供应商要利润,球迷要体验。未来谁能共享数据、共担风险、共同投资,谁就能把比赛日餐饮从成本项变成增长项。当老特拉福德、伯纳乌和安联球场的灯光亮起,餐饮分成比例仍会在后台悄悄决定,球迷手中的啤酒和馅饼究竟值不值。